Kiểm toán nhà nước
State audit office of VietNam


(sav.gov.vn) - Ban Thường vụ Đảng ủy Kiểm toán nhà nước (KTNN) vừa ban hành Kế hoạch số 1537-KH/ĐU ngày 2/10/2026 triển khai thực hiện Chỉ thị số 07-CT/TW ngày 13/7/2026 của Bộ Chính trị về “Đẩy mạnh học tập, thực hành tư tưởng, đạo đức, phương pháp, phong cách Hồ Chí Minh trong giai đoạn phát triển mới” và Kế hoạch số 09-KH/TW ngày 15/9/2026 của Ban Chấp hành Trung ương.
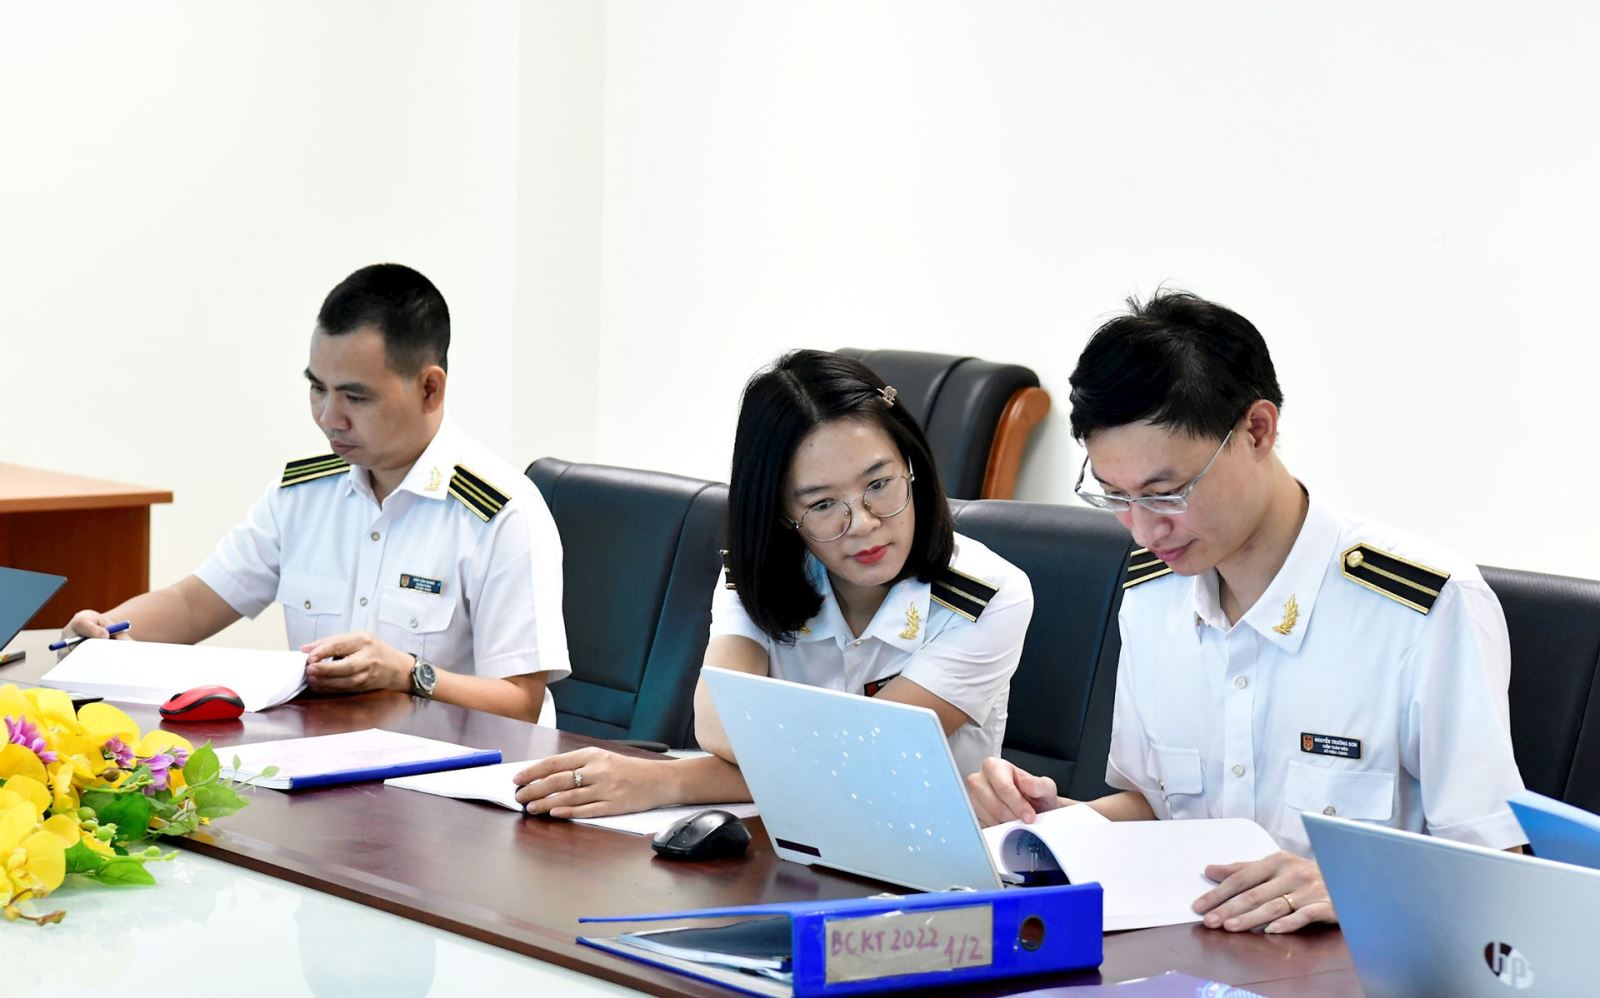
Điểm nhấn của Kế hoạch là yêu cầu chuyển mạnh từ “học tập và làm theo” sang “học tập và thực hành”, lấy sản phẩm, chất lượng và hiệu quả công việc cụ thể làm thước đo.
Gắn học tập, thực hành theo Bác với chất lượng, hiệu quả hoạt động kiểm toán
Theo Kế hoạch số 1537-KH/ĐU, việc học tập, thực hành tư tưởng, đạo đức, phương pháp, phong cách Hồ Chí Minh được xác định là nhiệm vụ quan trọng, thường xuyên của các cấp ủy, tổ chức đảng, cán bộ, đảng viên, công chức, viên chức và người lao động trong toàn Đảng bộ KTNN.
Mục tiêu đặt ra không chỉ dừng ở nâng cao nhận thức mà phải tạo chuyển biến thực chất trong hành động, khắc phục tình trạng học tập hình thức, thiếu chiều sâu. Việc học tập và thực hành theo Bác được định hướng trở thành nếp sống văn hóa, nhu cầu tự thân của mỗi cán bộ, đảng viên; đồng thời gắn chặt với việc thực hiện nhiệm vụ chính trị, công tác xây dựng Đảng và yêu cầu xây dựng KTNN liêm chính, chuyên nghiệp, hội nhập, đổi mới sáng tạo và chuyển đổi số.
Một trong những yêu cầu đáng chú ý là lấy sản phẩm, chất lượng, hiệu quả tham mưu và giải quyết công việc của cán bộ, công chức làm thước đo kết quả học tập, thực hành theo Bác. Các cấp ủy, tổ chức đảng và người đứng đầu cơ quan, đơn vị phải cụ thể hóa chủ trương bằng chương trình, kế hoạch phù hợp với chức năng, nhiệm vụ, bảo đảm việc thực hiện thường xuyên, thiết thực, có trọng tâm, trọng điểm.
Trong hoạt động kiểm toán, Kế hoạch yêu cầu vận dụng tư tưởng Hồ Chí Minh về “công minh, chính trực” để bảo đảm tính liêm chính, khách quan trong thu thập bằng chứng kiểm toán. Kiểm toán viên phải có chính kiến rõ ràng, tôn trọng sự thật, không thành kiến, thiên vị; không áp đặt ý chí chủ quan hoặc chịu tác động tiêu cực từ bất kỳ cá nhân, tổ chức nào.
Đối với việc đánh giá và đưa ra kết luận kiểm toán, yêu cầu “nói phải đi đôi với làm” được cụ thể hóa bằng nguyên tắc mọi kết luận phải chính xác, có căn cứ pháp lý và bằng chứng đầy đủ. Kế hoạch nhấn mạnh việc kiên quyết không để xảy ra tình trạng kết luận thiếu căn cứ hoặc bỏ sót sai phạm do thiếu trách nhiệm hay tác động tiêu cực.
Cùng với đó, thành viên các Đoàn kiểm toán phải duy trì tính độc lập, tuân thủ nghiêm các nguyên tắc độc lập, minh bạch, công bằng, vô tư, khách quan và các chuẩn mực đạo đức nghề nghiệp của KTNN.
Tinh thần “dân là gốc”, tôn trọng và lắng nghe cũng được yêu cầu vận dụng xuyên suốt quá trình kiểm toán. Khi làm việc với đơn vị được kiểm toán, kiểm toán viên phải giải thích rõ căn cứ pháp lý, mục đích của từng nội dung kiểm toán; tạo điều kiện để đơn vị trình bày, giải trình đầy đủ trước khi đưa ra kết luận.
Đáng chú ý, Kế hoạch yêu cầu hoạt động kiểm toán không chỉ dừng ở phát hiện sai phạm mà phải tăng cường phân tích, đánh giá tính kinh tế, hiệu lực, hiệu quả; qua đó kiến nghị giải pháp khắc phục và hoàn thiện cơ chế, chính sách, hướng tới mô hình kiểm toán kiến tạo phát triển.
Đẩy mạnh chuyển đổi số, đổi mới sáng tạo và nêu gương trong toàn Ngành
Kế hoạch số 1537-KH/ĐU cụ thể hóa việc học tập, thực hành theo Bác phù hợp với đặc thù từng nhóm đơn vị trong toàn Ngành. Trong đó, các đơn vị tham mưu được yêu cầu vận dụng phương pháp làm việc khoa học, dân chủ, hiệu quả vào công tác tham mưu, xây dựng thể chế và kiểm soát chất lượng kiểm toán; chủ động đề xuất sáng kiến cải cách hành chính, ứng dụng công nghệ thông tin trong quản lý, điều hành.
Đối với các KTNN chuyên ngành, trọng tâm là thực hành liêm chính, khách quan, trung thực; đẩy mạnh kiểm toán chuyên đề, kiểm toán hoạt động, kiểm toán công nghệ thông tin, kiểm toán môi trường, đồng thời kiên quyết phát hiện và kiến nghị xử lý kịp thời các hành vi tham nhũng, lãng phí, tiêu cực.
Các KTNN khu vực được yêu cầu vận dụng phương pháp “dân là gốc”, tôn trọng và lắng nghe trong kiểm toán ngân sách địa phương; không sách nhiễu, gây khó khăn, phiền hà cho đơn vị được kiểm toán; đồng thời chủ động tham mưu cho cấp ủy, chính quyền địa phương về quản lý tài chính, ngân sách hiệu quả, minh bạch.
Một nhiệm vụ nổi bật được giao cho Cục Công nghệ thông tin là vận dụng tư tưởng Hồ Chí Minh về khoa học, sáng tạo, đổi mới và tinh thần tự lực, tự cường vào quá trình chuyển đổi số của KTNN. Đơn vị này được giao tham mưu xây dựng, triển khai kiến trúc tổng thể chuyển đổi số; phát triển hạ tầng số, nền tảng dữ liệu dùng chung, bảo đảm an toàn thông tin; ứng dụng trí tuệ nhân tạo (AI), học máy và phân tích dữ liệu lớn vào các khâu lập kế hoạch, thu thập bằng chứng, đánh giá rủi ro và kết luận kiểm toán.
Theo Kế hoạch, KTNN đã xây dựng Khung Kiến trúc số, hướng tới kiểm toán dựa trên dữ liệu và AI, với mục tiêu đến năm 2031 trở thành cơ quan kiểm toán số hiện đại, hoạt động dựa trên dữ liệu và AI; đến năm 2035 trở thành cơ quan kiểm toán số dẫn dắt trong khu vực. Dự án “Chuyển đổi số và ứng dụng trí tuệ nhân tạo trong hoạt động kiểm toán” được phê duyệt triển khai từ đầu tháng 5/2026, tạo cơ sở thúc đẩy hình thành mô hình kiểm toán số tại KTNN.
Kế hoạch cũng gắn việc học tập, thực hành theo Bác với những nhiệm vụ chính trị trọng tâm của KTNN giai đoạn 2026-2030. Trong đó, KTNN phấn đấu hoàn thành 100% nhiệm vụ kiểm toán quyết toán ngân sách; nâng tỷ lệ nhiệm vụ kiểm toán chuyên đề, kiểm toán hoạt động, kiểm toán môi trường và kiểm toán công nghệ thông tin lên khoảng 35% tổng số nhiệm vụ kiểm toán trong giai đoạn 2027-2028; mỗi năm tổ chức 1-2 chuyên đề toàn Ngành và 1-2 chuyên đề “nóng” có tác động lớn đến kinh tế - xã hội.
Cùng với đó là việc triển khai hai nhiệm vụ trọng tâm về xây dựng pháp luật: sửa đổi Luật KTNN và xây dựng Chiến lược phát triển KTNN đến năm 2040, tầm nhìn 2045. Việc sửa đổi luật hướng tới hoàn thiện cơ sở pháp lý cho tổ chức và hoạt động của KTNN, tăng cường tính độc lập, nâng cao hiệu lực, hiệu quả kiểm toán, đồng thời thúc đẩy chuyển đổi số và ứng dụng công nghệ thông tin.
Một nội dung xuyên suốt khác là thực hành tiết kiệm, chống tham nhũng, lãng phí. Kiểm toán viên phải gương mẫu chấp hành quy định về liêm chính, không nhận quà biếu, không lợi dụng chức trách để trục lợi; đồng thời thông qua hoạt động kiểm toán phát hiện, kiến nghị xử lý kịp thời các hành vi tham nhũng, lãng phí, tiêu cực trong quản lý, sử dụng tài chính công, tài sản công.
Kế hoạch đặc biệt nhấn mạnh vai trò nêu gương của cán bộ, đảng viên, nhất là người đứng đầu. Người đứng đầu phải nói đi đôi với làm, sâu sát thực tiễn, có sản phẩm cụ thể, không né tránh, đùn đẩy trách nhiệm; đồng thời dám nghĩ, dám làm, dám chịu trách nhiệm vì lợi ích chung.
Cùng với đổi mới phương thức tuyên truyền, KTNN sẽ tăng cường ứng dụng công nghệ số và AI trong xây dựng hệ thống dữ liệu, học liệu số về học tập, thực hành theo Bác; đưa nội dung này vào sinh hoạt chi bộ hằng tháng và sinh hoạt chuyên đề hằng quý. Mỗi chi bộ lựa chọn xây dựng ít nhất một chuyên đề mỗi năm, bảo đảm chuyên đề xuất phát từ thực tiễn nhiệm vụ chuyên môn và có sản phẩm đầu ra rõ ràng.
Công tác kiểm tra, giám sát cũng được đổi mới theo hướng chuyển từ kiểm tra việc xây dựng kế hoạch, đăng ký sang đánh giá kết quả thực hiện nhiệm vụ chính trị, hiệu quả giải quyết các vấn đề nổi cộm, tồn đọng và sự chuyển biến thực tế trong đạo đức công vụ, tinh thần trách nhiệm. Kết quả học tập, thực hành tư tưởng, đạo đức, phong cách Hồ Chí Minh sẽ được đưa vào tiêu chí đánh giá, xếp loại cán bộ, đảng viên hằng năm, gắn với kết quả thực hiện nhiệm vụ kiểm toán.
Việc triển khai Kế hoạch số 1537-KH/ĐU vì vậy được đặt trong yêu cầu xây dựng một nền hành chính, quản trị và hoạt động kiểm toán ngày càng kỷ cương, liêm chính, hiện đại, dựa trên dữ liệu, khoa học, công nghệ và đổi mới sáng tạo. Từ đó, học tập và thực hành theo Bác không chỉ trở thành nội dung sinh hoạt chính trị mà được cụ thể hóa thành chuẩn mực nghề nghiệp, phương pháp làm việc và kết quả đầu ra trong từng nhiệm vụ của mỗi cán bộ, kiểm toán viên.
Lượt xem: 1