(sav.gov.vn) - Thành công của chuyển đổi số (CĐS) không nằm ở số tiền đầu tư hay số lượng phần mềm được mua sắm, mà ở hiệu quả quản lý và giá trị thực chất tạo ra cho người dân, doanh nghiệp. Thông qua việc triển khai các cuộc kiểm toán về công nghệ thông tin (CNTT), Kiểm toán nhà nước (KTNN) đã làm rõ nguồn lực đầu tư, đánh giá hiệu quả và giá trị tạo ra, đồng thời cảnh báo rủi ro, nhận diện những điểm nghẽn về quản trị, thể chế và tổ chức thực hiện, qua đó góp phần nâng cao năng lực quản trị công trong môi trường số.

Phát hiện sai phạm, cảnh báo rủi ro
Trong bối cảnh CNTT ngày càng phát triển mạnh mẽ tại các cơ quan, đơn vị, địa phương, KTNN đã chủ động ứng dụng CNTT và triển khai nhiều cuộc kiểm toán gắn với chủ đề này. Đặc biệt, Nghị quyết số 57-NQ/TW của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và CĐS quốc gia được ban hành đặt KTNN trước yêu cầu cao hơn về phân tích toàn diện dữ liệu trên môi trường số, bóc tách thông tin, cảnh báo sớm rủi ro, ngăn ngừa thất thoát tài sản công và tham vấn chính sách quản trị vĩ mô.
Từ việc xây dựng một số phần mềm áp dụng cho các cuộc kiểm toán tại các ngân hàng lớn đến sử dụng kỹ thuật CAATs để xử lý dữ liệu lớn từ năm 2015, KTNN từng bước nâng cao hiệu quả khai thác dữ liệu trong kiểm toán. Thành quả này được minh chứng qua cuộc kiểm toán báo cáo tài chính lồng ghép kiểm toán CNTT tại 3 ngân hàng thương mại, với kiến nghị xử lý tài chính tăng 59% so với giai đoạn trước. Năm 2016, qua kiểm toán CNTT tại Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam, KTNN không chỉ kiến nghị xử lý tài chính mà còn chỉ ra những bất cập trong quản trị CNTT.
Lần đầu tiên tiếp cận dữ liệu lớn về thu ngân sách nhà nước trên toàn quốc năm 2018, KTNN đã đánh giá toàn diện các rủi ro trong hoạt động quản lý thuế tại Tổng cục Thuế và Tổng cục Hải quan. Thông qua kết quả kiểm toán hệ thống kiểm soát dữ liệu các chu trình nghiệp vụ quản lý thuế nội địa và thuế xuất nhập khẩu, KTNN đã phát hiện nhiều sai sót trong quản lý thuế.
Từ những cuộc kiểm toán CNTT đầu tiên, hoạt động kiểm toán CĐS và CNTT của KTNN đã có sự chuyển biến căn bản. Không chỉ xác định số tiền đầu tư có được chi đúng quy định, KTNN ngày càng đi sâu vào những câu hỏi về hiệu quả và giá trị thực chất. CNTT được ứng dụng như thế nào? Nhu cầu đầu tư, mua sắm được xác định trên cơ sở nào? Thiết bị, phần mềm có thực sự đến đúng đối tượng sử dụng và được vận hành hiệu quả hay không? Quan trọng hơn, nguồn lực đầu tư cho CNTT có tạo ra giá trị thực chất cho người dân, doanh nghiệp và đóng góp vào hiệu quả quản trị quốc gia?
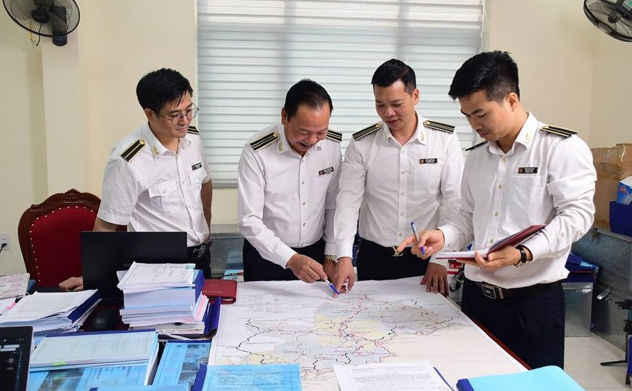
Năm 2026, KTNN khu vực IX đã chủ động ứng dụng AI vào kiểm toán lĩnh vực thuế, mở rộng phạm vi bao quát dữ liệu, rút ngắn thời gian, nâng cao năng suất xử lý thông tin và tăng khả năng phát hiện sai sót có tính hệ thống mà phương pháp truyền thống khó nhận diện. Kết quả, Đoàn kiểm toán không chỉ xác định số xử lý tài chính lớn, mà còn phát hiện dòng tiền bất thường tại các doanh nghiệp có hoạt động kinh doanh xuyên biên giới; mua bán hóa đơn lòng vòng giữa các doanh nghiệp; hay trường hợp viện dẫn sai các văn bản pháp luật khi xử phạt vi phạm hành chính về thuế.
Cuộc kiểm toán Chuyên đề hoạt động đầu tư, ứng dụng phần mềm và thuê dịch vụ CNTT phục vụ CĐS giai đoạn 2021-2024 tại 13 địa phương (năm 2025) đã phần nào trả lời những câu hỏi đó. Kết quả kiểm toán cho thấy, giai đoạn 2021-2024, Thái Nguyên có 27 dự án chưa được đầu tư hoặc chậm thực hiện do chưa được bố trí kinh phí hoặc bố trí chậm; Bình Thuận cũng có 10 dự án chưa triển khai được trong năm 2024, phải hủy dự toán do vướng mắc về thẩm quyền phê duyệt; còn Đồng Nai chỉ có 93/184 dự án được triển khai theo kế hoạch…
Đáng lưu ý, tại nhiều địa phương, hiệu suất sử dụng của một số phần mềm chuyên ngành chưa đạt thiết kế ban đầu, chưa phát huy được vai trò kết nối do thiếu quy hoạch tổng thể, thiếu cơ chế chia sẻ dữ liệu liên thông với các Bộ, ngành Trung ương. Bên cạnh đó, thói quen sử dụng và công tác cập nhật dữ liệu của các đơn vị cơ sở chưa đồng đều, hệ thống cơ sở dữ liệu rơi vào tình trạng “chờ” thông tin, chưa phản ánh đúng dòng chảy dữ liệu thực tế.
Điểm nghẽn thể chế và vướng mắc trong thực thi
Từ việc ứng dụng công nghệ để phân tích dữ liệu, phát hiện sai phạm và nhận diện rủi ro, hoạt động kiểm toán CNTT và CĐS của KTNN đang từng bước chuyển sang một yêu cầu cao hơn khi nhận diện các điểm nghẽn trong cơ chế, chính sách và đánh giá hiệu quả sử dụng nguồn lực công.
Qua kiểm toán Chuyên đề hoạt động đầu tư, ứng dụng phần mềm và thuê dịch vụ CNTT phục vụ CĐS giai đoạn 2021-2024 tại 13 địa phương, KTNN đã chỉ ra những nút thắt và sự chồng chéo trong hệ thống văn bản quy phạm pháp luật cấp Trung ương. Điểm nghẽn pháp lý lớn nhất hiện nay là Luật CNTT đã “lỗi thời”, chưa thể bao quát và điều chỉnh được các mô hình công nghệ mới như AI, dữ liệu lớn hay các nền tảng số dùng chung.
Đáng lưu ý, KTNN chỉ rõ sự thiếu thống nhất giữa cơ quan quản lý chuyên ngành về CNTT và Bộ Tài chính đang tạo ra “độ vênh” rất lớn về định mức kinh tế - kỹ thuật và đơn giá tạo lập dữ liệu, khiến các địa phương lúng túng trong khâu thẩm định, không xác định được căn cứ để phê duyệt dự toán, làm đình trệ và chậm tiến độ triển khai hàng loạt dự án CĐS.
Ở phạm vi địa phương, theo KTNN khu vực XI, kết quả kiểm toán tại tỉnh Nam Định cho thấy, địa phương chậm triển khai ban hành các văn bản, cơ chế, chính sách để triển khai các hoạt động đầu tư, ứng dụng phần mềm CNTT và thuê dịch vụ CNTT phục vụ CĐS. Ngoài ra, tỉnh chưa xác định mục tiêu cụ thể để làm cơ sở đánh giá hiệu lực, hiệu quả của hoạt động mua sắm, sử dụng, ứng dụng các phần mềm CNTT.
Trên cơ sở phát hiện kiểm toán, KTNN khu vực XI kiến nghị địa phương sửa đổi, bổ sung các văn bản, quy định, hướng dẫn, đồng thời chấn chỉnh, khắc phục những sai sót, hạn chế. Đoàn kiểm toán không chỉ chủ động tham gia vào việc đánh giá hiệu quả quá trình CĐS, mà còn hỗ trợ các địa phương nâng cao hiệu quả sử dụng nguồn lực công trong tiến trình CĐS.
Kết quả kiểm toán việc quản lý, sử dụng kinh phí mua sắm thiết bị CNTT cho 126 xã, phường; thuê dịch vụ CNTT triển khai Hệ thống thông tin giải quyết thủ tục hành chính trên địa bàn TP. Hà Nội (năm 2026) của KTNN khu vực I cũng cho thấy, vướng mắc trong CĐS phần lớn là do sự chưa đồng bộ của quy định hiện hành, từ nhận diện, phân loại nội dung chi đến định mức, đơn giá, quy trình mua sắm và thuê dịch vụ CNTT.
Từ những bất cập được phát hiện, KTNN khu vực I không chỉ kiến nghị xử lý tài chính mà còn gửi tới Chính phủ, Bộ Khoa học và Công nghệ, Bộ Nội vụ và Ủy ban nhân dân TP. Hà Nội một số kiến nghị về cơ chế, chính sách. Những kiến nghị đúng địa chỉ này không chỉ nhằm xử lý các vấn đề phát sinh tại một địa phương, mà còn hướng tới hoàn thiện cơ chế, chính sách, góp phần tháo gỡ những vướng mắc có tính phổ biến trong quá trình CĐS.
Những phát hiện và kiến nghị từ các cuộc kiểm toán cho thấy, KTNN không chỉ lần tìm đường đi của từng đồng ngân sách, mà ngày càng đi sâu đánh giá nguồn lực công được sử dụng như thế nào, tạo ra hiệu quả gì và giá trị thực chất đến đâu.
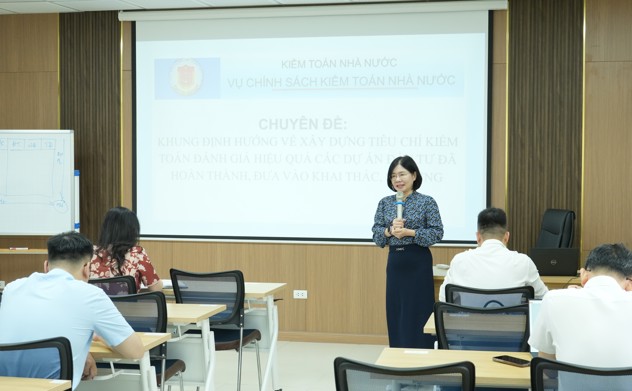
Thực tiễn triển khai các cuộc kiểm toán CNTT cũng đặt ra yêu cầu mới, đòi hỏi KTNN phải chủ động thay đổi để thích ứng trong bối cảnh CĐS đang làm thay đổi phương pháp và cách thức tổ chức kiểm toán. Khi dữ liệu trở thành nguồn lực quan trọng của quản trị, công nghệ trở thành công cụ kiểm toán và AI mở ra khả năng phân tích dữ liệu ở quy mô lớn, năng lực kiểm toán không thể chỉ được nhìn nhận qua số lượng cuộc kiểm toán hay giá trị kiến nghị xử lý tài chính.
Đích đến của KTNN là kiến tạo một hệ sinh thái kiểm toán số, trong đó, công nghệ là công cụ, dữ liệu là nền tảng và con người là yếu tố quyết định; các mắt xích này được kết nối để hình thành năng lực kiểm toán mới, từ đó nâng cao chất lượng, giá trị kiểm toán, đóng góp thiết thực hơn vào công tác quản trị quốc gia.
Thông điệp này sẽ được thể hiện trong bài cuối khép lại tuyến bài - Kiến tạo hệ sinh thái kiểm toán số: Công nghệ, dữ liệu và con người./.
Lượt xem: 128