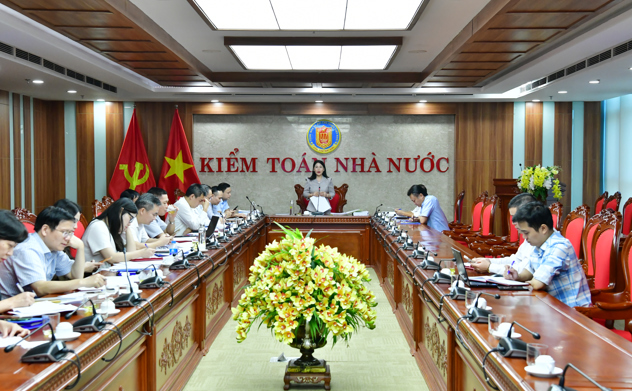
(sav.gov.vn) - Sáng 08/10, Hội đồng khoa học Kiểm toán nhà nước (KTNN) đã tổ chức nghiệm thu Đề tài nghiên cứu khoa học cấp Bộ “Nghiên cứu những mâu thuẫn, bất cập trong Luật Doanh nghiệp và giải pháp hoàn thiện thông qua vai trò của Kiểm toán nhà nước” do ThS. Phạm Quang Hưng - Phó Kiểm toán trưởng KTNN khu vực V - làm chủ nhiệm. Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ làm Chủ tịch Hội đồng nghiệm thu; cùng tham dự cuộc họp có các thành viên Hội đồng nghiệm thu và Ban Đề tài.

Theo ThS. Phạm Quang Hưng, thực tiễn cho thấy, Luật Doanh nghiệp năm 2020 đã phát sinh nhiều khoảng trống và điểm nghẽn. Với chức năng đánh giá, xác nhận, kết luận và kiến nghị đối với việc quản lý, sử dụng tài chính công, tài sản công, KTNN bên cạnh việc kiểm tra, đánh giá, phát hiện những vi phạm về tài chính, còn đóng vai trò quan trọng trong việc phát hiện những vướng mắc, bất cập trong các quy định pháp luật.

Qua nghiên cứu và thực tiễn kiểm toán, Ban Đề tài chỉ ra một số quy định của Luật chưa thống nhất với các luật có liên quan như Bộ luật Dân sự, Luật Đầu tư, Luật Đất đai, Luật Chứng khoán. Nhiều vấn đề về góp vốn, vốn ảo, chuyển giao quyền sở hữu tài sản, kê khai khống vốn điều lệ, định giá khống tài sản góp vốn và chế tài xử lý vi phạm chưa được quy định đầy đủ.
Đáng chú ý, pháp luật còn khoảng trống về chủ sở hữu hưởng lợi, từ định nghĩa, tiêu chí xác định đến nghĩa vụ báo cáo, cơ chế xác thực và chế tài. Đây là một trong những vấn đề ảnh hưởng đến hiệu quả phòng, chống rửa tiền, tham nhũng và tiêu cực.
Ngoài ra, việc thi hành Luật Doanh nghiệp đang có độ vênh nhất định trước yêu cầu thể chế hóa các Nghị quyết chiến lược của Đảng, Nhà nước và chuẩn mực quốc tế, như: Nghị quyết số 68-NQ/TW (04/5/2025) về phát triển kinh tế tư nhân; Nghị quyết số 79-NQ/TW (06/01/2026) về phát triển kinh tế nhà nước, tái cơ cấu, nâng cao hiệu quả phân bổ nguồn lực công tại doanh nghiệp nhà nước; Bộ Nguyên tắc Quản trị công ty của G20/OECD (2023), Hướng dẫn Quản trị doanh nghiệp nhà nước của OECD (2024); Bộ Nguyên tắc Quản trị công ty Việt Nam năm 2026 do Ủy ban Chứng khoán Nhà nước ban hành…

Sự xuất hiện của các mô hình kinh doanh nền tảng, quản trị tự động hóa bằng AI, tài sản số và tài sản mã hóa cũng đòi hỏi Luật Doanh nghiệp phải có cơ chế thích ứng linh hoạt.
Từ kết quả nghiên cứu, Ban Đề tài đề xuất 3 nhóm giải pháp trọng tâm: Hoàn thiện các quy định còn bất cập của Luật Doanh nghiệp, hoàn thiện pháp luật về KTNN và nâng cao năng lực và đổi mới phương thức kiểm toán. Trong đó, Ban Đề tài đề xuất hoàn thiện khung khổ pháp lý cho doanh nghiệp hoạt động trên nền tảng số, ứng dụng AI trong quản trị, điều hành và phát hành, giao dịch tài sản số, tài sản mã hóa.
Đánh giá cao kết quả nghiên cứu, Hội đồng nghiệm thu cho rằng, Đề tài đã đánh giá thực trạng về hoạt động kiểm toán đối với lĩnh vực của doanh nghiệp trong 5 năm gần đây, chú trọng phân tích các khía cạnh liên quan đến khung khổ pháp lý cho các hoạt động của doanh nghiệp; từ đó chỉ ra nguyên nhân đối với các hạn chế, bất cập của Luật Doanh nghiệp thông qua kết quả của KTNN và những hạn chế cần phải khắc phục của các kiểm toán viên khi kiểm toán lĩnh vực này.

Để nâng cao giá trị của các kiến nghị đã nêu ra, Hội đồng nghiệm thu đề nghị Ban Đề tài phân tích sâu những bất cập mang tính hệ thống liên quan đến Luật Doanh nghiệp thông qua các dữ liệu của KTNN, đối chiếu, rà soát với các điều, khoản của Luật Doanh nghiệp hiện hành và thông lệ quốc tế (OECD, G20/OECD, FATF, cam kết quốc tế về phòng, chống rửa tiền).
Thống nhất với các ý kiến tại cuộc họp, Phó Tổng Kiểm toán nhà nước Doãn Anh Thơ - Chủ tịch Hội đồng nghiệm thu - đề nghị Ban Đề tài tiếp thu tối đa ý kiến của các thành viên Hội đồng, trong đó lưu ý làm rõ hơn kết quả nghiên cứu gắn với thực tiễn kiểm toán; phân tích sâu những mâu thuẫn, bất cập trong Luật Doanh nghiệp đã được KTNN phát hiện.
Ban Đề tài tiếp tục làm rõ các điểm nghẽn gắn với kết quả kiểm toán, tăng cường dữ liệu, số liệu minh chứng. Rà soát các kiến nghị đã được tiếp thu, tập trung vào các kiến nghị mới để thu hẹp khoảng trống liên quan đến các vấn đề quan trọng như: vốn điều lệ, thuế, bất động sản, chứng khoán…
Đề tài cần đảm bảo sự thống nhất giữa thực trạng, nguyên nhân và giải pháp; cập nhật các quy định mới ban hành; tiếp tục làm rõ căn cứ, cơ sở khoa học phục vụ việc sửa đổi Luật, nhất là các chủ trương, chính sách, Nghị quyết của Trung ương.
Hội đồng nghiệm thu thống nhất Đề tài xếp loại Khá.
Trung bình hằng năm, KTNN đóng góp ý kiến sâu sắc cho trên 100 dự thảo văn bản quy phạm pháp luật của các Bộ, ngành; tham gia các Hội đồng thẩm định của Bộ Tư pháp và trực tiếp tham gia Ban Soạn thảo, Tổ Biên tập Luật Doanh nghiệp, Luật Đất đai, Luật Đấu thầu, Luật PPP....
Các báo cáo kiểm toán do KTNN phát hành đã có nhiều kiến nghị với Quốc hội, Chính phủ về chuẩn hóa quy trình định giá doanh nghiệp khi cổ phần hóa; phương thức xác định giá trị quyền sử dụng đất; cơ chế đại diện chủ sở hữu nhà nước tại doanh nghiệp có vốn góp chi phối, bảo toàn nguồn vốn công…
Lượt xem: 51