Kiểm toán nhà nước
State audit office of VietNam


Sáng ngày 06/4/2015, tại trụ sở 2 Kiểm toán Nhà nước (KTNN) – 66 Trần Thái Tông, Hà Nội, KTNN chuyên ngành III đã tổ chức Hội nghị điển hình tiên tiến lần thứ III, giai đoạn 2010 – 2015. Tham dự Hội nghị có toàn thể cán bộ, công chức, kiểm toán viên KTNN chuyên ngành III.

Đáp án: Đoạn 33 CMKTNN 100 quy định sự hiểu biết bao gồm: Mục tiêu, hoạt động, môi trường pháp lý, hệ thống kiểm soát nội bộ, hệ thống tài chính và chu trình hoạt động, đồng thời nghiên cứu các nguồn có khả năng cung cấp bằng chứng kiểm toán. Sự hiểu biết có thể đạt được thông qua việc trao đổi với những đối tượng chịu trách nhiệm quản lý, điều hành và các bên có liên quan khác. Để có được sự hiểu biết đầy đủ về đơn vị hoặc chương trình được kiểm toán, KTVNN có thể tham vấn ý kiến của các chuyên gia và nghiên cứu, kiểm tra các nguồn tài liệu sẵn có.
(sav.gov.vn) - Câu hỏi 1: Hãy nêu các nguyên tắc chung trong hoạt động kiểm toán của Kiểm toán nhà nước

Đối với Lê Phương Vân, chị coi đến với KTNN là một cơ duyên đặc biệt. Qua gần thập kỷ gắn bó với KTNN, những gì đã được học tập và quá trình phấn đấu, trưởng thành tại KTNN đã khẳng định rằng Kiểm toán Nhà nước là môi trường làm việc tốt để chị có thể theo đuổi công việc báo chí mà mình yêu thích, được học hỏi nhiều kiến thức chuyên môn từ các anh chị đồng nghiệp đi trước và đặc biệt được tham gia vào các hoạt động đoàn thể ở một môi trường đầy sức trẻ.

Ngày 2/4//2015, Ủy ban Tài chính – Ngân sách của Quốc hội họp phiên mở rộng về Dự án Luật Kiểm toán nhà nước (sửa đổi) sau khi xin ý kiến các Đoàn đại biểu Quốc hội. Chủ nhiệm Ủy ban Tài chính – Ngân sách của Quốc hội chủ trì, các thành viên Ủy ban, đại diện các bộ ngành liên quan tham dự. Đại diện Kiểm toán nhà nước có Phó Tổng KTNN Cao Tấn Khổng và đại diện thành viên Ban soạn thảo, Tổ biên tập Dự án.

Những năm gần đây, một trong những nội dung được xác định là trọng tâm kiểm toán của Kiểm toán nhà nước (KTNN) là kiểm toán hoạt động tín dụng, đánh giá tình hình nợ xấu và vấn đề sở hữu chéo tại các tổ chức tín dụng (TCTD), ngân hàng thương mại (NHTM). Nội dung kiểm toán này được thực hiện tại Ngân hàng Nhà nước và các NHTM với nhiều kết quả quan trọng, góp phần cùng với Đảng, Nhà nước, Chính phủ đánh giá được thực trạng hoạt động của các TCTD, NHTM, từ đó có những kiến nghị đề xuất để giải quyết vấn đề “nóng” này.
Hưởng ứng Phong trào thi đua “Cả nước chung tay vì người nghèo – Không để ai bị bỏ lại phía sau” giai đoạn 2016-2020, ngày 25/9/2017, Tổng Kiểm toán nhà nước Hồ Đức Phớc ban hành Kế hoạch số 1245/KH-KTNN về việc tổ chức, triển khai thực hiện Phong trào thi đua “Kiểm toán nhà nước chung tay vì người nghèo – Không để ai bị bỏ lại phía sau” giai đoạn 2016-2020.
Đáp án: Đoạn 24 đến 31 CMKTNN 100 quy định các nguyên tắc chung bao gồm: Đạo đức nghề nghiệp và tính độc lập; xét đoán chuyên môn, thận trọng và hoài nghi nghề nghiệp; kiểm soát chất lượng kiểm toán; các kỹ năng cần thiết và việc sử dụng kết quả thanh tra, kiểm tra, kiểm toán của các đối tượng khác; rủi ro kiểm toán; trọng yếu kiểm toán; hồ sơ kiểm toán; trao đổi thông tin.
Sau chặng đường hơn 09 năm đi vào hoạt động, Vụ Tổng hợp đã dần khẳng định được vị trí và vai trò là cơ quan tham mưu chủ lực trong công tác tham mưu nâng cao chất lượng hoạt động kiểm toán, nâng cao năng lực hoạt động, hiệu lực pháp lý của Kiểm toán nhà nước (KTNN) - như một công cụ hữu hiệu của Nhà nước trong kiểm tra, giám sát quản lý và sử dụng tài chính công, tài sản công. Đây là niềm tự hào, cũng là thách thức không nhỏ đối với cán bộ, công chức và người lao động Vụ Tổng hợp trong việc tiếp tục nâng cao chất lượng, tính chuyên nghiệp của công tác tham mưu, tổng hợp theo chức năng, nhiệm vụ được giao trong thời gian tới.

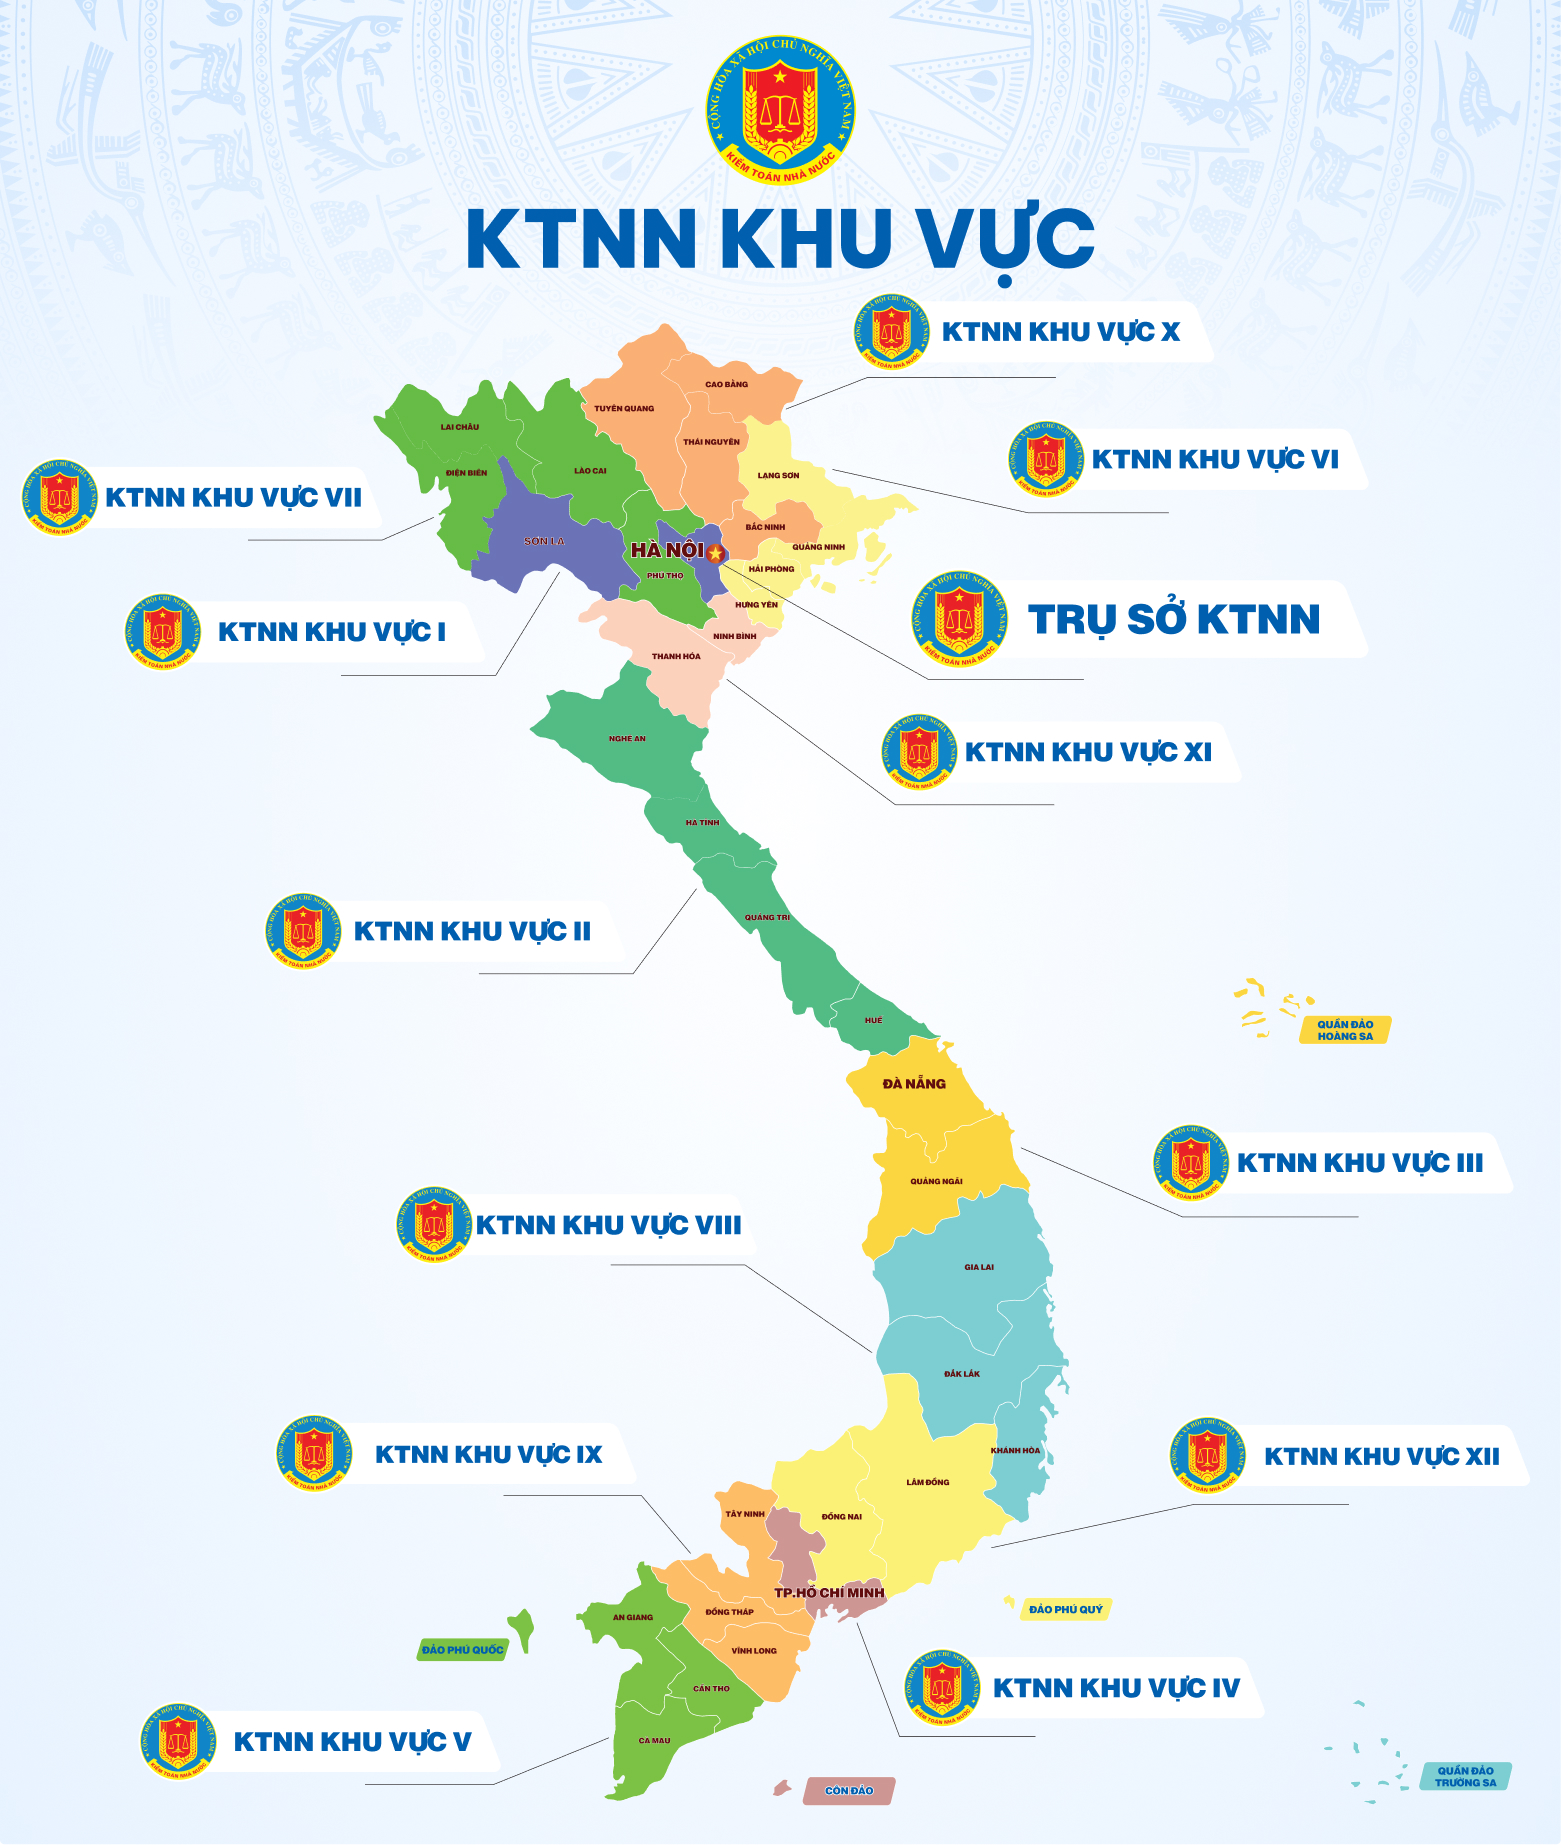
Ngày 21/9/2017, tại trụ sở Kiểm toán nhà nước (KTNN) khu vực V, thành phố Cần Thơ, Ủy viên Ban chấp hành Trung ương Đảng, Bí thư Ban Cán sự, Bí thư Đảng ủy, Tổng Kiểm toán nhà nước Hồ Đức Phớc đã đến thăm và làm việc với cán bộ chủ chốt KTNN khu vực V.