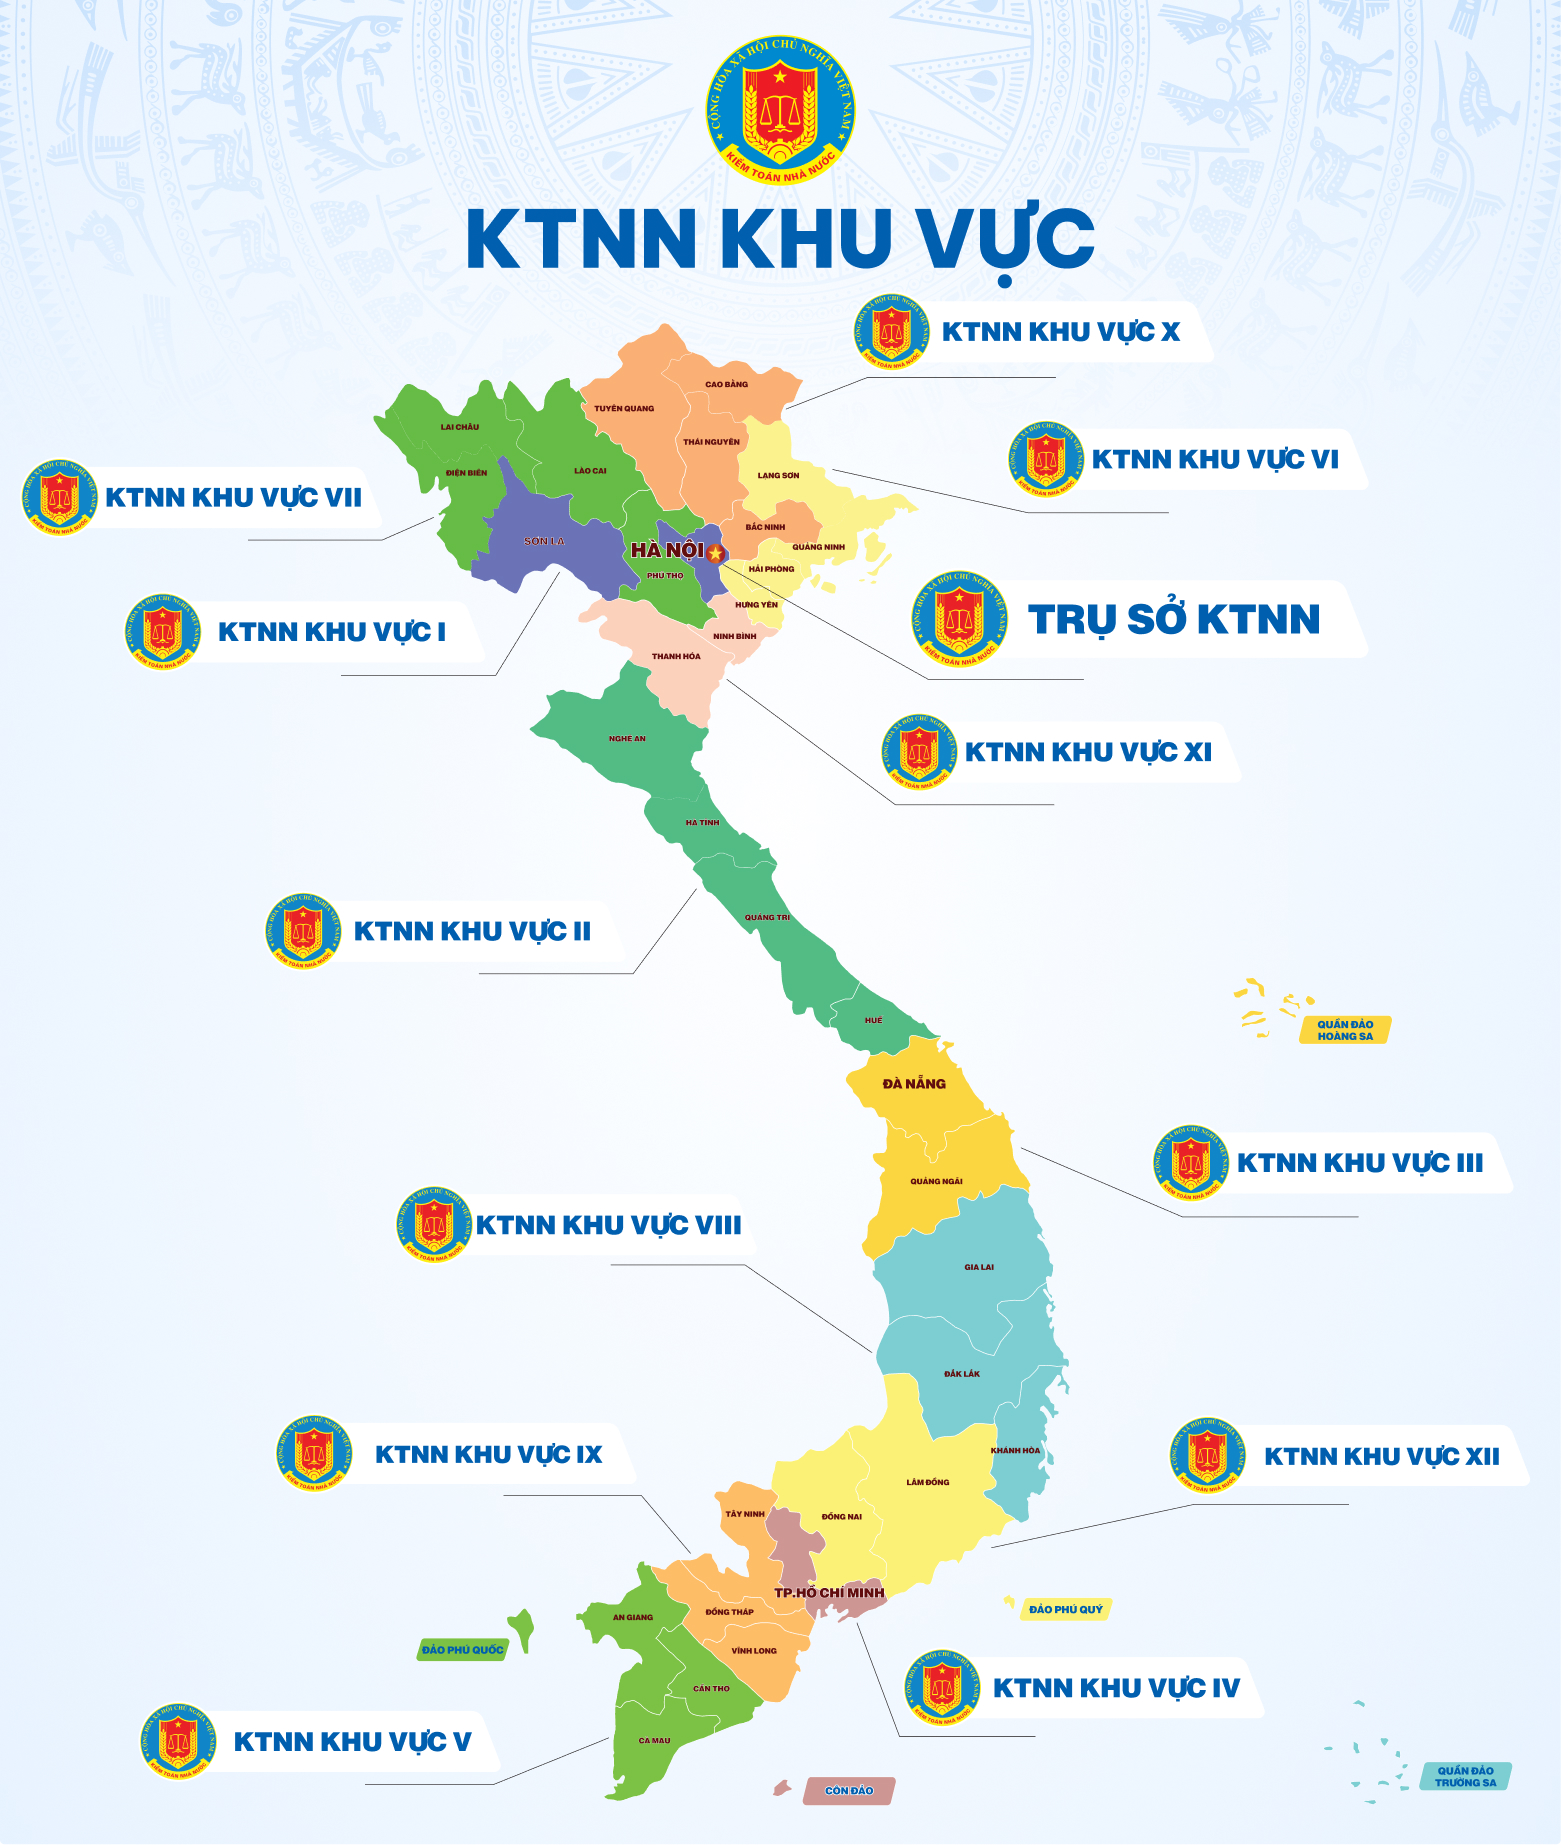
Kiểm toán nhà nước
State audit office of VietNam


<font face=Arial size=2>Khai mạc ngày 11.5, bế mạc ngày 15.6, kỳ họp thứ năm Quốc hội khoá XI có chương trình xây dựng luật được coi là nặng gấp đôi các kỳ họp trước với việc thông qua 9 dự thảo văn bản pháp luật và cho ý kiến về 6 dự thảo văn bản pháp luật khác. </font>
<p align=justify> Thực hiện Khoản 1 Điều 15 Luật Kiểm toán nhà nước, ngày 10/12/2007 Tổng Kiểm toán Nhà nước đã ban hành Quyết định số 10/2007/QĐ - KTNN về kế hoạch kiểm toán năm 2008 của Kiểm toán Nhà nước (KTNN), nay KTNN xin công bố kế hoạch kiểm toán năm 2008: </p>
<font face=Arial size=2>"Đó là một hành vi vi phạm pháp luật, nếu nghiêm trọng thì có thể bị xử lý hình sự" - Thứ trưởng Bộ Văn hoá Thông tin Đỗ Quý Doãn đã khẳng định như vậy khi nói về hành vi của bà Giám đốc Bệnh viện Đa khoa Quảng Ninh - người tuyên bố sẽ thẳng tay trừng phạt những nhân viên dưới quyền đã cung cấp thông tin cho báo chí. </font>
<font face=Arial size=2>Tổ chức quản lý nhiệm vụ khoa học và công nghệ (KH&CN) theo các Chương trình là một phương thức quản lý tiên tiến, nhiều nước trên thế giới đều thực hiện. Ở Việt Nam, đã trải qua 5 kế hoạch 5 năm thực hiện phương thức quản lý này. Giai đoạn 2001-2005, quy định về tổ chức quản lý các Chương trình KH &CN trọng điểm cấp Nhà nước đã có bước đổi mới rất tích cực để thực hiện Luật KH &CN... </font></font>
Luật Kiểm toán Nhà nước đã được Quốc hội thông qua và có hiệu lực thi hành từ 1/1/2006, là công cụ pháp lý quan trọng cho hoạt động kiểm toán nhà nước. Theo đó, Kiểm toán Nhà nước là cơ quan chuyên môn về kiểm tra tài chính nhà nước do Quốc hội thành lập sẽ đóng vai trò tích cực giúp Quốc hội trong việc phòng, chống tham nhũng, thực hành tiết kiệm và chống lãng phí.
Luật Quản lý thuế ra đời và có hiệu lực từ 01/7/2007 đã tạo khung pháp lý toàn diện cho vấn đề thu, nộp thuế, đáp ứng yêu cầu hiện đại hóa công tác thu Ngân sách nhà nước cũng như hội nhập kinh tế quốc tế. Tuy nhiên, để Luật này thực sự đi vào cuộc sống thì vấn đề qui định và hướng dẫn chi tiết các nội dung của Luật phải được quán triệt kịp thời, đầy đủ.
Luật Ngân sách nhà nước (NSNN) năm 2002 đã được triển khai thực hiện kể từ năm ngân sách 2004. Những tư tưởng đổi mới của Luật đã và đang được triển khai và bước đầu đã phát huy hiệu lực. Tuy nhiên, trong lĩnh vực phân cấp quản lý ngân sách ở các địa phương cũng đã bộc lộ một số vấn đề; và có thể coi đó như là những khoảng cách giữa yêu cầu mà Luật NSNN đòi hỏi với thực tiễn quản lý ngân sách tại các địa phương.
Hoạt động quản lý của Nhà nước đòi hỏi phải có những thông tin đúng đắn, trung thực để phục vụ cho việc điều hành nền kinh tế vĩ mô bằng hệ thống pháp luật hay chính sách kinh tế. Đặc biệt, các khoản thu, chi của ngân sách nhà nước (NSNN) phục vụ cho việc phát triển kinh tế xã hội của Quốc gia
Công tác kế toán và quyết toán ngân sách phải thực hiện thống nhất về mục lục NSNN (Điều 65 Nghị định số 60/2003/NĐ-CP hướng dẫn thi hành Luật NSNN). Hạch toán sai mục lục NSNN được xem là hành vi vi phạm pháp luật về ngân sách (Điều 72 Luật NSNN)
Công khai kết quả kiểm toán chỉ thực sự có ý nghĩa quan trọng đối với đời sống xã hội khi các kết luận và kiến nghị của KTNN phải được các đơn vị được kiểm toán nghiêm chỉnh thực hiện. Đó chính là tấm gương phản chiếu tính hiệu lực của bộ máy nhà nước và tính hiệu quả của sự vận hành các cơ chế, chính sách bằng luật pháp