Kiểm toán nhà nước
State audit office of VietNam


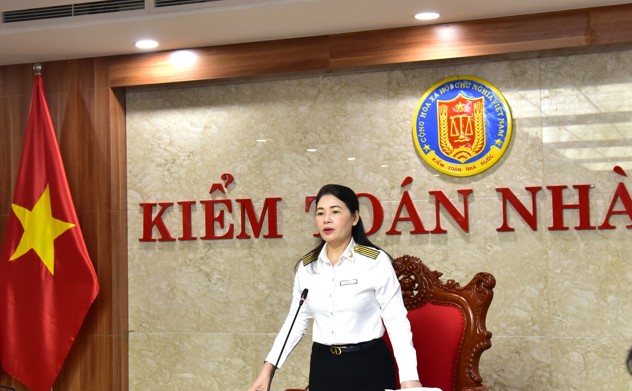
(sav.gov.vn) - Tham luận tại Hội thảo khoa học cấp quốc gia “Những giải pháp tạo đột phá nâng cao hiệu quả công tác tổ chức thi hành pháp luật, thúc đẩy việc xây dựng văn hóa tuân thủ pháp luật”, Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng khẳng định vai trò và những đóng góp quan trọng của Kiểm toán nhà nước (KTNN) trong đánh giá việc thực thi cũng như hoàn thiện, nâng cao chất lượng tổ chức thi hành pháp luật về quản lý, sử dụng tài chính công, tài sản công.

KTNN với vai trò phản biện và kiến nghị hoàn thiện thể chế
Theo Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng, tổ chức thi hành pháp luật về quản lý, sử dụng tài chính công, tài sản công có ý nghĩa quyết định đối với hiệu lực quản lý nhà nước, kỷ luật tài chính và hiệu quả sử dụng nguồn lực công.
KTNN là cơ quan do Quốc hội thành lập, hoạt động độc lập và chỉ tuân theo pháp luật, thực hiện kiểm toán việc quản lý, sử dụng tài chính công, tài sản công. Địa vị pháp lý này tạo cơ sở để KTNN thực hiện chức năng kiểm tra, đánh giá độc lập đối với việc tổ chức thi hành pháp luật về lĩnh vực này.
Thông qua kiểm toán báo cáo tài chính, kiểm toán tuân thủ và kiểm toán hoạt động, KTNN có điều kiện xem xét việc tổ chức thực hiện pháp luật từ khâu lập dự toán, phân bổ, chấp hành, quyết toán đến quản lý tài sản, đầu tư và các hoạt động sử dụng nguồn lực công.
Đồng thời, những kiến nghị tăng thu, giảm chi, thu hồi, xử lý tài chính, chấn chỉnh công tác quản lý, xử lý trách nhiệm tập thể, cá nhân... đã góp phần củng cố kỷ luật, kỷ cương tài chính, ngân sách, tạo tác động phòng ngừa đối với các hành vi vi phạm.
Đặc biệt, KTNN thực hiện vai trò phản biện và kiến nghị hoàn thiện thể chế. Thông qua tổng hợp kết quả kiểm toán, những quy định chồng chéo, thiếu rõ ràng, chưa sát thực tiễn, còn nút thắt, điểm nghẽn, thiếu khả thi hoặc có nguy cơ bị lợi dụng được nhận diện và kiến nghị sửa đổi, bổ sung, thay thế hoặc bãi bỏ.
“Đây là giá trị đặc biệt của kiểm toán đối với tổ chức thi hành pháp luật, bởi kiểm toán không chỉ “nhìn lại” việc thực hiện chính sách mà còn góp phần cải thiện chính sách cho giai đoạn tiếp theo, góp phần thúc đầy phát triển, tăng trưởng kinh tế nhanh và bền vững” - Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng chỉ rõ.
Kết quả kiểm toán còn cung cấp thông tin xác thực phục vụ Quốc hội, Hội đồng nhân dân và các cơ quan có thẩm quyền trong hoạt động giám sát, quyết định và điều hành trong lĩnh vực tài chính, tài sản công. Qua đó, KTNN có thể được xem là một “mắt xích” quan trọng trong chu trình xây dựng - thi hành - kiểm tra, giám sát - hoàn thiện pháp luật về tài chính công, tài sản công.
Giai đoạn 2021-2026, KTNN đã kiến nghị xử lý tài chính 300.010,544 tỷ đồng và 133.819,618 USD. Trong đó, kiến nghị tăng thu ngân sách nhà nước 27.049,664 tỷ đồng, giảm chi ngân sách nhà nước 102.201,684 tỷ đồng và 1.728,752 USD; kiến nghị khác 170.759,196 tỷ đồng và 132.090,866 USD. Đặc biệt, KTNN đã kiến nghị hủy bỏ, sửa đổi, bổ sung và ban hành mới những nội dung văn bản trái hoặc không phù hợp với quy định chung của Nhà nước và thực tiễn đối với 1.024 văn bản quy phạm pháp luật và văn bản quản lý, gồm 15 luật, 44 nghị định, 101 thông tư, 18 quyết định của Thủ tướng Chính phủ và 846 văn bản khác.
“Tác động của kiểm toán không chỉ nằm ở số tiền được xử lý mà còn ở việc làm rõ trách nhiệm, chấn chỉnh quy trình quản lý, cung cấp bằng chứng phục vụ giám sát và thúc đẩy hoàn thiện thể chế. Đây là cơ sở thực tiễn quan trọng để đánh giá chất lượng tổ chức thi hành pháp luật về tài chính công, tài sản công” - Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng khẳng định.
Nhận diện nhiều bất cập trong tổ chức thi hành pháp luật qua kết quả kiểm toán
Kết quả kiểm toán của KTNN thời gian qua cho thấy, bên cạnh những chuyển biến tích cực, việc tổ chức thi hành pháp luật trong lĩnh vực này còn nhiều bất cập, xảy ra ở nhiều khâu, nhiều lĩnh vực. Đáng chú ý, không ít hạn chế có tính hệ thống, bắt nguồn không chỉ từ việc chấp hành mà còn do sự thiếu đồng bộ của hệ thống pháp luật, chất lượng hướng dẫn thi hành, năng lực quản trị, cơ chế kiểm soát nội bộ và hiệu quả phối hợp giữa các cơ quan chưa cao.
Đơn cử, trong quản lý chi thường xuyên, kết quả kiểm toán cho thấy, việc lập dự toán chưa sát thực tế; phân bổ nguồn lực còn dàn trải, chậm phân bổ, nhất là đối với các chương trình mục tiêu quốc gia; phân bổ vượt định mức hoặc chưa phù hợp với thực tế, chưa gắn với nhiệm vụ cụ thể…
Những hạn chế này cho thấy, việc tổ chức thi hành pháp luật ngân sách ở một số nơi chưa nghiêm, còn nặng về hoàn tất thủ tục hơn là bảo đảm chất lượng dự toán và hiệu quả phân bổ nguồn lực. Khi dự toán không sát thực tế, khả năng điều hành ngân sách bị hạn chế, việc đánh giá kết quả sử dụng nguồn lực cũng khó đạt độ tin cậy cần thiết.
Hay từ những bất cập, sai sót trong đầu tư công, KTNN phát hiện vấn đề có tính hệ thống là hệ thống định mức, đơn giá chưa cập nhật đầy đủ công nghệ thi công mới, hiện đại; dữ liệu về giá vật liệu, thiết bị công nghệ cao còn thiếu nên việc xác định đơn giá vật liệu, trang thiết bị và định mức, đơn giá thi công theo công nghệ mới khó khăn; hệ thống tiêu chuẩn, quy chuẩn chưa được xây dựng, ban hành kịp thời, gây lúng túng trong quá trình thực hiện. Chưa kể, việc một dự án có thể đồng thời chịu sự điều chỉnh của nhiều luật với quy trình, thẩm quyền, thời điểm thực hiện chưa hoàn toàn thống nhất, dẫn đến nhiều thủ tục, nhiều vòng xin ý kiến…
Phó Tổng Kiểm toán nhà nước chỉ rõ, những nội dung liên quan đến tiêu chuẩn, định mức, đơn giá, cơ chế khai thác tài sản, quy định chuyển tiếp đối với dự án kéo dài qua nhiều giai đoạn... có thể phát sinh khoảng trống hoặc cách hiểu khác nhau khi áp dụng. Đây điều kiện thuận lợi để phát sinh sai phạm hoặc gây khó khăn, lúng túng cho đơn vị thực hiện hoặc dẫn đến phải xin ý kiến nhiều cấp, làm chậm tiến độ tổ chức thực hiện.
Nguyên nhân của những bất cập trên, theo Phó Tổng Kiểm toán nhà nước, chủ yếu xuất phát từ sự phân tán, thiếu đồng bộ của pháp luật; một số quy định chưa rõ ràng, sát thực tiễn hoặc chậm được hướng dẫn; việc tổ chức thi hành ở một số nơi còn nặng về thủ tục, chưa lấy kết quả quản lý làm thước đo; năng lực tổ chức thi hành chưa đồng đều và cơ chế thực hiện kiến nghị kiểm toán chưa khép kín…
Gắn chặt hơn kết quả kiểm toán với quá trình hoàn thiện thể chế
Từ thực tiễn được chỉ ra, Phó Tổng Kiểm toán nhà nước nhấn mạnh một số định hướng trọng tâm, xuyên suốt nhằm nâng cao hiệu quả, tạo đột phá trong hoàn thiện và tổ chức thi hành pháp luật.

Trong đó, định hướng đầu tiên là chuyển từ tư duy “quản lý theo thủ tục” sang “quản lý theo kết quả”, lấy hiệu quả sử dụng nguồn lực công, mức độ hoàn thành mục tiêu và khả năng phòng ngừa sai phạm làm thước đo.
Đồng thời, chuyển từ hậu kiểm là chủ yếu sang tiền kiểm, thực hiện kiểm tra, kiểm soát toàn diện và liên tục dựa trên rủi ro, dữ liệu lớn.
Đặc biệt, cần gắn chặt hơn giữa kết quả kiểm toán với quá trình hoàn thiện thể chế, bảo đảm mỗi phát hiện có tính hệ thống phải trở thành một nguồn thông tin để xem xét lại quy định, quy trình hoặc cơ chế quản lý có liên quan.
Đối với KTNN, điều này đặt ra yêu cầu tiếp tục nâng cao chất lượng kiểm toán theo hướng không chỉ “phát hiện đúng” mà còn “kiến nghị trúng”, xác định rõ nguyên nhân, trách nhiệm và giải pháp có tính khả thi.
Giá trị của kiểm toán trong tổ chức thi hành pháp luật sẽ được phát huy đầy đủ hơn khi kết quả kiểm toán được sử dụng như một kênh phản hồi chính sách có hệ thống, được các cơ quan có thẩm quyền tiếp nhận, xử lý và phản hồi đến cùng” - Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng nêu rõ.
Phó Tổng Kiểm toán nhà nước cũng đề xuất Quốc hội, Ủy ban Thường vụ Quốc hội, cần tăng cường giám sát việc tổ chức thi hành pháp luật, tập trung vào các “nút thắt”, “điểm nghẽn” thể chế đã được cơ quan quản lý, thanh tra, kiểm toán và thực tiễn phản ánh; tăng cường sử dụng kết quả kiểm toán như một nguồn thông tin quan trọng phục vụ hoạt động giám sát và hoàn thiện pháp luật.
Chính phủ, các Bộ và cơ quan quản lý nhà nước, cần đẩy mạnh phân cấp, phân quyền gắn với phân định trách nhiệm và cơ chế kiểm soát quyền lực; thiết lập cơ chế theo dõi, đôn đốc thực hiện kết luận, kiến nghị kiểm toán và thanh tra theo hướng liên thông; hoàn thiện và vận hành hiệu quả Cơ sở dữ liệu quốc gia về tài sản công.
Các cơ quan, đơn vị trực tiếp quản lý, sử dụng tài chính công, tài sản công cần nâng cao trách nhiệm của người đứng đầu; tăng cường kiểm soát nội bộ theo hướng phòng ngừa; thống nhất áp dụng pháp luật; kiện toàn nhân lực làm công tác tài chính, tài sản công ở cơ sở; tăng cường ứng dụng công nghệ thông tin và chuyển đổi số.
Củng cố kiểm soát nội bộ; xử lý nghiêm và dứt điểm các kiến nghị thanh tra, kiểm toán sẽ tạo nền tảng quan trọng để nâng cao hiệu lực tổ chức thi hành pháp luật, bảo đảm tài chính công, tài sản công được quản lý, sử dụng đúng pháp luật, tiết kiệm, hiệu quả và phục vụ tốt hơn mục tiêu phát triển nhanh và bền vững của đất nước - Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng nhấn mạnh.
Lượt xem: 104