Kiểm toán nhà nước
State audit office of VietNam


(sav.gov.vn) - Sáng ngày 30/10, tại Hà Nội, Kiểm toán nhà nước đã tổ chức tập huấn kiểm toán Báo cáo quyết toán ngân sách địa phương cho các đơn vị kiểm toán và các kiểm toán viên trong Ngành. Tham dự cuộc tập huấn có 76 kiểm toán viên tại khu vực Hà Nội và các kiểm toán viên theo thành phần triệu tập tại 12 điểm cầu KTNN khu vực.

Ngày 01/10/2026, Tổng Kiểm toán nhà nước đã ký Quyết định số 1640/QĐ-KTNN ban hành Hướng dẫn kiểm toán Báo cáo quyết toán ngân sách địa phương. Để giúp các đơn vị, cũng như các kiểm toán viên nhà nước nắm rõ những nội dung, hiểu sâu về Hướng dẫn phục vụ công tác chuyên môn, nghiệp vụ, Kiểm toán nhà nước đã tổ chức lớp Tập huấn này.
Đồng bộ quy định pháp luật, đáp ứng yêu cầu bối cảnh mới
Tại cuộc tập huấn, ông Đỗ Xuân Long - Phó Vụ trưởng Vụ Tổng hợp, Hướng dẫn kiểm toán Báo cáo quyết toán ngân sách địa phương được ban hành nhằm đồng bộ mô hình chính quyền địa phương 02 cấp, Luật Ngân sách nhà nước (NSNN) năm 2025, Hệ thống Chuẩn mực KTNN và Quy trình kiểm toán của KTNN. Kết quả kiểm toán nhằm kịp thời phục vụ Hội đồng nhân dân (HĐND) các cấp phê chuẩn quyết toán.
Trong bài trình bày, Phó Vụ trưởng Vụ Tổng hợp đã đề cập đến: mục đích, quan điểm xây dựng Hướng dẫn đảm bảo tính kế thừa, cụ thể, khả thi và đồng bộ, đáp ứng yêu cầu trong tình hình mới; về phạm vi điều chỉnh, đối tượng áp dụng.

Về bố cục của Hướng dẫn, ông Đỗ Xuân Long nhấn mạnh, Hướng dẫn tập trung vào các nội dung đặc thù. Quyết định số 682/QĐ-KTNN ban hành Hướng dẫn trước gồm 05 Chương, 17 điều, được thể hiện theo 4 bước của quy trình kiểm toán và có chương về lập báo cáo và theo dõi kiến nghị. Tuy nhiên, Hướng dẫn mới được ban hành tại Quyết định số 1640/QĐ-KTNN chỉ gồm 03 Chương, 12 điều và 01 Phụ lục với nội dung hướng dẫn chỉ tập trung vào giai đoạn chuẩn bị và thực hiện kiểm toán, đồng thời bổ sung 2 điều về mục tiêu và nguyên tắc.
Hướng dẫn kiểm toán Báo cáo quyết toán ngân sách địa phương tại Quyết định số 1640/QĐ-KTNN gồm 03 chương:
Chương I: gồm 7 điều, trong đó có 6 điều đã sửa đổi, bổ sung, chỉ giữ nguyên Điều 7 giữ nguyên
Chương II: từ Điều 8 đến Điều 10 và cả 3 điều đều được sửa đổi
Chương III: gồm Điều 11 và Điều 12, đều được sửa đổi, bổ sung, trong đó có nội dung chi tiết của công bố quyết định và tiến hành kiểm toán được thực hiện theo Phụ lục I của Hướng dẫn
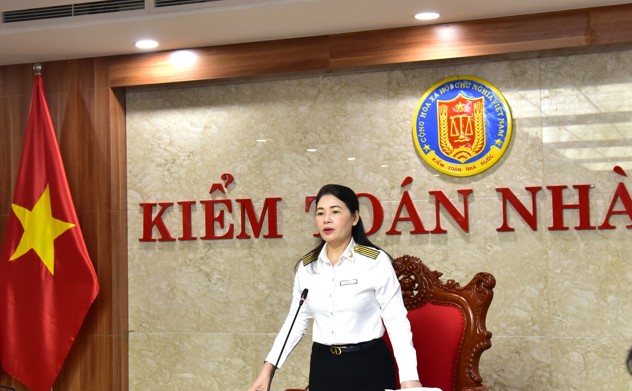
Ông Đỗ Xuân Long - Phó Vụ trưởng Vụ Tổng hợp
Đại diện của Vụ Tổng hợp cũng trình bày kỹ lưỡng về Phụ lục I, trong đó lưu ý những sai sót thường gặp khi kiểm toán Báo cáo quyết toán ngân sách địa phương và những hồ sơ, tài liệu cần thu thập.
Những lưu ý quan trọng khi kiểm toán
Đưa ra một số lưu ý khi thực hiện kiểm toán Báo cáo quyết toán ngân sách địa phương khi thực hiện kiểm toán về thu ngân sách tại các Sở Tài chính, ông Đỗ Xuân Long nêu rõ, đối với công tác lập dự toán, cần quan tâm đến dự toán một số khoản thu được lập không đảm bảo đầy đủ cơ sở, chưa bao quát hết các nguồn thu phát sinh trên địa bàn; một số khoản thu có phát sinh nhưng không lập, giao dự toán; số liệu ước thực hiện làm cơ sở xây dựng dự toán năm kiểm toán của địa phương thấp so với khả năng thực hiện của năm trước liền kề; không dự kiến đầy đủ, bao quát hết nguồn thu trên địa bàn; một số khoản thu được lập thấp nhưng khả năng thực hiện cao; lập và giao dự toán không bám sát định hướng phấn đấu của Trung ương, không đảm bảo mức tăng tối thiểu theo Chỉ thị, hướng dẫn hàng năm, không phù hợp với điều kiện, đặc điểm và tốc độ tăng trưởng kinh tế trên địa bàn.

Đối với công tác giao dự toán, cần lưu ý dự toán địa phương lập thấp nhưng dự toán HĐND quyết nghị cao hơn, trong đó có lý do khi lập dự toán báo cáo Trung ương còn chưa xác định đầy đủ nguồn thu; dự toán thu NSNN được giao hoặc được phấn đấu quá khả năng thực hiện; dự toán thu do HĐND giao không sát thực tế.
Cùng với đó, liên quan đến tình hình thực hiện dự toán thu NSNN, các đơn vị, kiểm toán viên cần phân tích, xác định xem nguyên nhân tăng thu, hụt thu của địa phương có đầy đủ cơ sở hay không.
Đối với công tác quản lý các khoản tạm thu, tạm giữ do Sở Tài chính quản lý, chú trọng đến vấn đề chưa kịp thời xử lý các khoản tạm thu, tạm giữ đã đủ điều kiện nộp NSNN hoặc nộp NSNN các khoản tạm thu, tạm giữ chưa đủ điều kiện nộp; sử dụng Tài khoản tạm thu, tạm giữ và tài khoản tạm giữ để ghi nhận, hạch toán các nội dung khác không đúng quy định; số liệu tài khoản tạm thu, tạm giữ do Sở Tài chính quản lý không phù hợp với số liệu của KBNN hạch toán; sử dụng các khoản tạm thu, tạm giữ không đúng quy định; xác định tỷ lệ phần trăm phải nộp NSNN, phần trăm để lại chi phí cho công tác thu khi xử lý, nộp NSNN không đúng quy định.
Về công tác tổng hợp rà soát các khoản thu chuyển nguồn, thu kết dư năm trước, cần xem xét số liệu thu chuyển nguồn, thu kết dư năm trước có phù hợp với Báo cáo quyết toán ngân sách địa phương của năm kiểm toán hay không.
Với nội dung kiểm toán chi đầu tư phát triển, cần chú ý đến công tác lập, giao, phân bổ và điều chỉnh kế hoạch vốn đầu tư công hằng năm; việc ứng trước và thu hồi ứng trước kế hoạch vốn; nợ chính quyền địa phương; chi hỗ trợ các đơn vị và việc quyết toán vốn đầu tư theo niên độ ngân sách.

Cũng theo đại diện Vụ Tổng hợp, với nội dung kiểm toán chi thường xuyên, cần chú trọng vào kiểm toán công tác lập giao, phân bổ và điều chỉnh dự toán; công tác quản lý kinh phí bổ sung có mục tiêu, chương trình mục tiêu quốc gia; công tác chi chuyển nguồn và xác định kết dư ngân sách; quản lý kinh phí chi bằng hình thức lệnh chi tiền, công tác ghi thu - ghi chi, cũng như các khoản chi bổ sung cho ngân sách cấp dưới, chi nộp ngân sách cấp trên; công tác trích lập và quản lý nguồn cải cách tiền lương; công tác quản lý tạm ứng, ứng trước; công tác quản lý nguồn dự phòng, tăng thu, thưởng vượt thu hoặc công tác điều hành ngân sách trong điều kiện hụt thu...
Tại buổi tập huấn, đại diện Vụ Tổng hợp nhấn mạnh việc thu thập thông tin rất quan trọng, giúp các đơn vị kiểm toán và các kiểm toán viên thực hiện phân tích thông tin, đánh giá rủi ro để rút ra những vấn đề, nội dung, khoản mục trọng yếu cần tập trung kiểm toán. Theo đó, khi xác định trọng yếu kiểm toán cần chú ý các vấn đề, nội dung, khoản mục có thể có những sai sót ảnh hưởng đáng kể như: quy mô lớn, rủi ro có sai sót trọng yếu, các chỉ tiêu có biến động bất thường.../.
Lượt xem: 56