Kiểm toán nhà nước
State audit office of VietNam


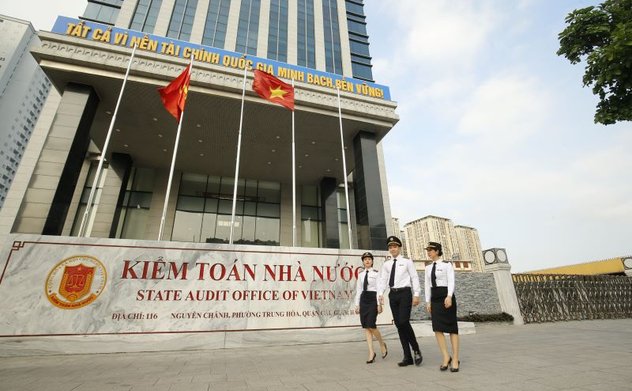
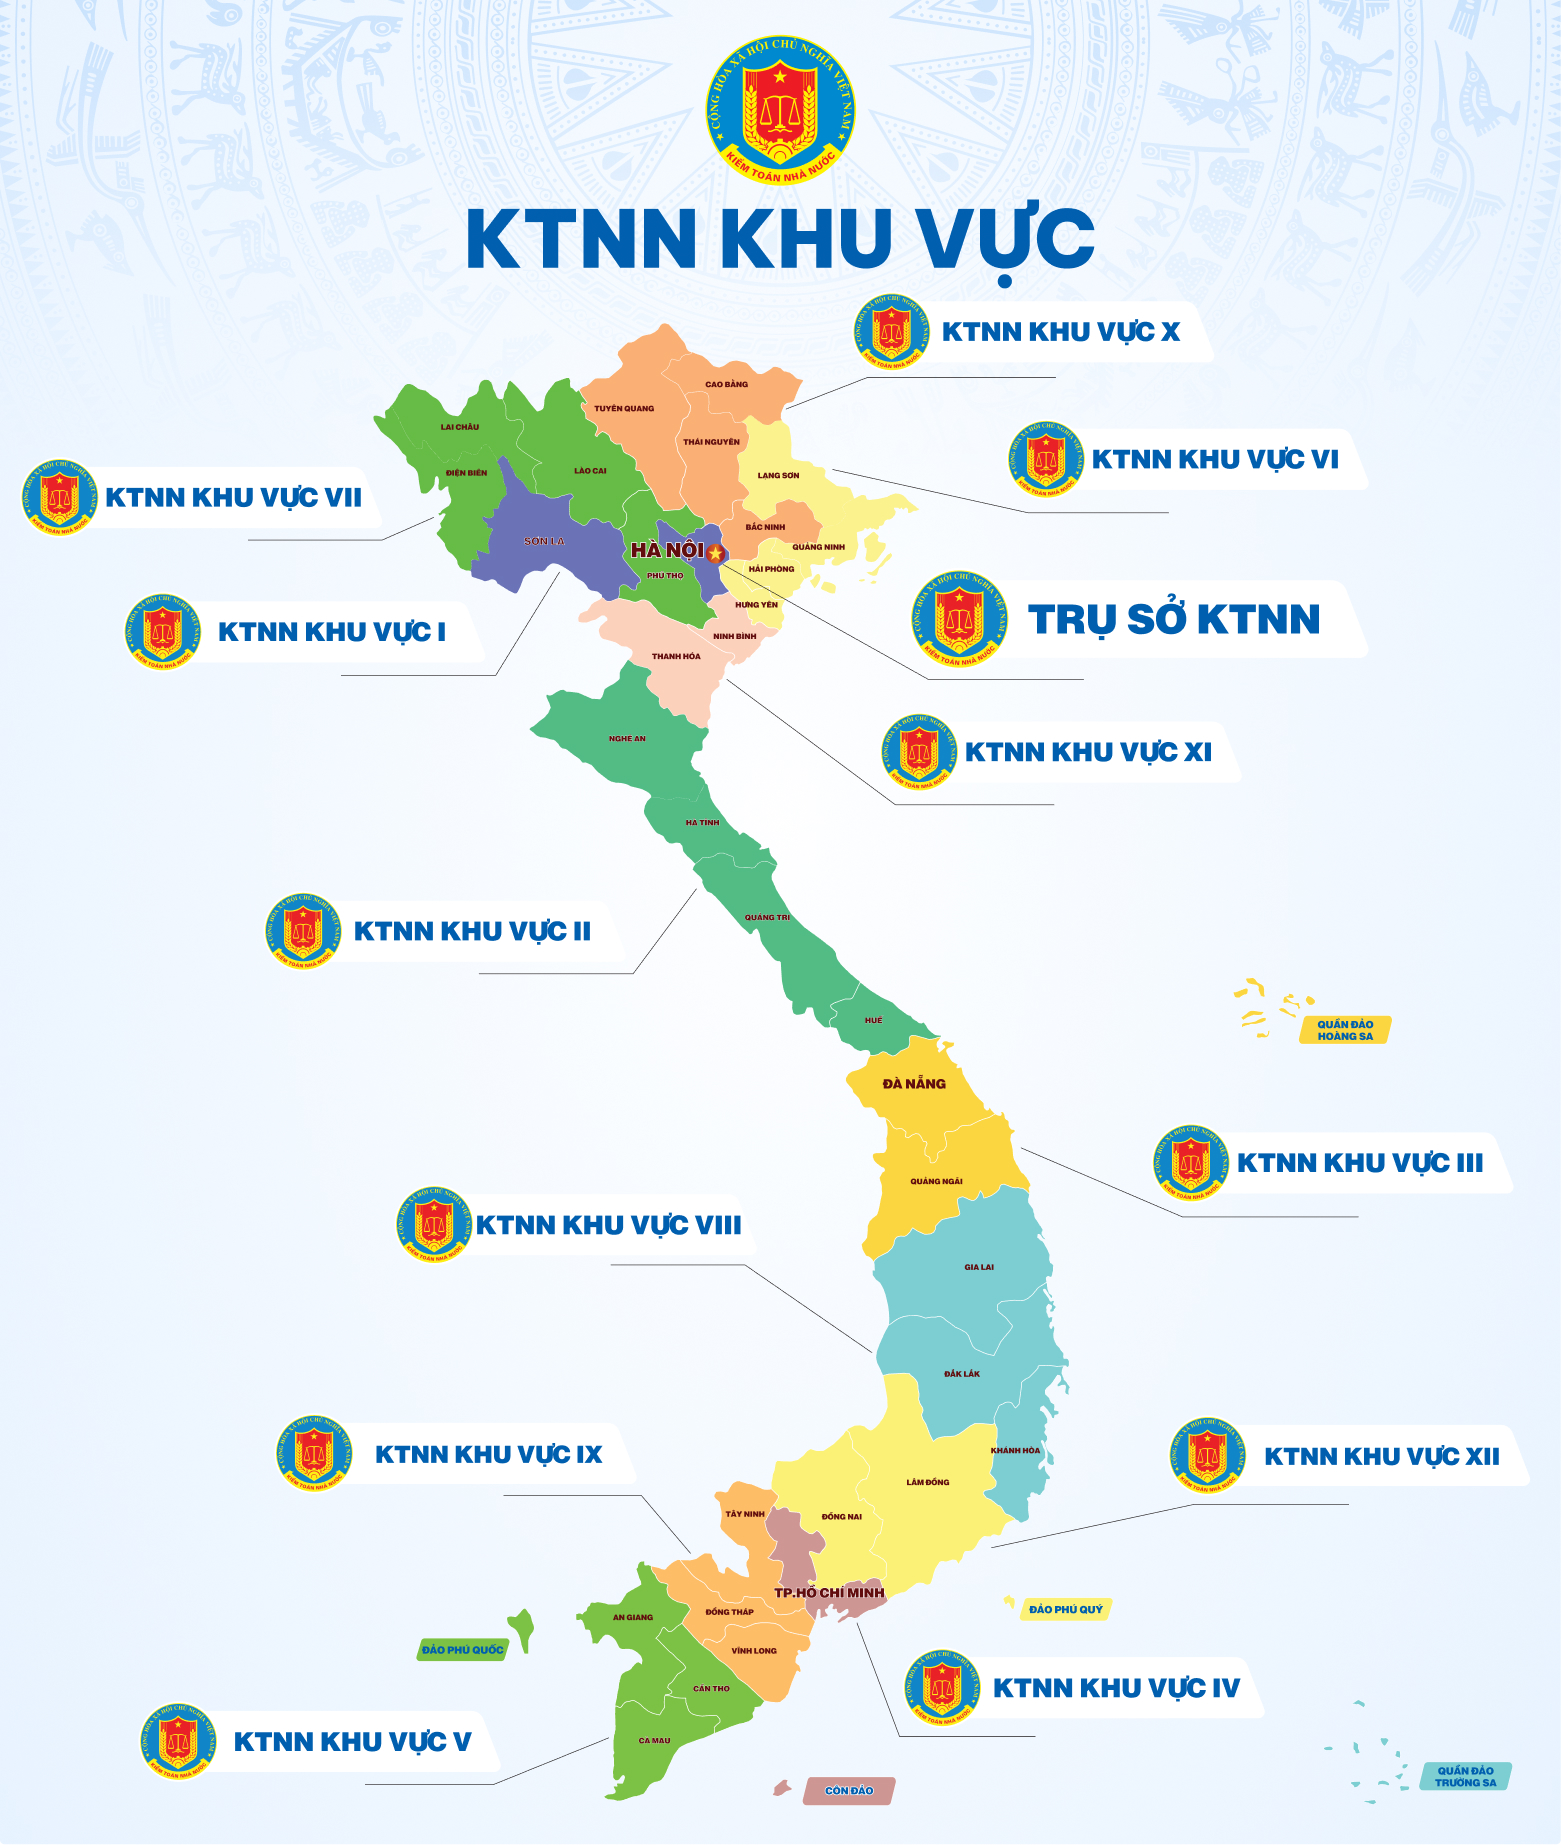
(sav.gov.vn) - Thực hiện Quyết định số 310/QĐ-KTNN ngày 06/3/2025 của Tổng Kiểm toán nhà nước về việc phê duyệt chủ trương đầu tư xây dựng dự án Trụ sở Kiểm toán nhà nước khu vực XII; Quyết định số 1978/QĐ-KTNN ngày 12/12/2024 của Tổng Kiểm toán nhà nước về việc giao Chủ đầu tư thực hiện 05 dự án Đầu tư xây dựng Trụ sở của Kiểm toán nhà nước. Theo quy định tại Nghị định số 85/2020/NĐ-CP ngày 17/7/2020 của Chính phủ quy định chi tiết một số điều của Luật Kiến trúc, Ban Quản lý dự án đầu tư xây dựng chuyên ngành thuộc KTNN thông báo mời thi tuyển phương án kiến trúc dự án Đầu tư xây dựng Trụ sở Kiểm toán nhà nước khu vực XII, cụ thể như sau:
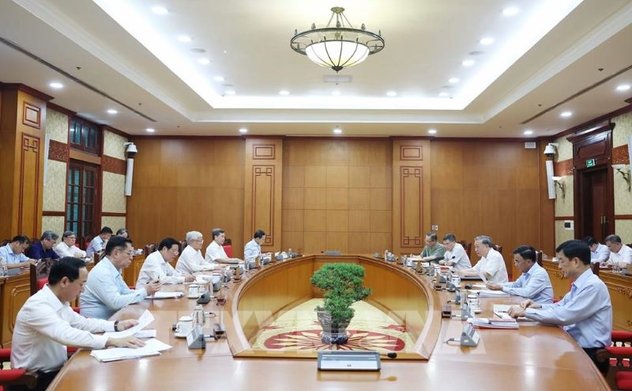
(sav.gov.vn) - Chiều 13/5, Tổng Bí thư Tô Lâm chủ trì cuộc họp Ban Bí thư về việc triển khai và tình hình lấy ý kiến nhân dân, các ngành, các cấp về nội dung sửa đổi, bổ sung một số điều của Hiến pháp năm 2013.
(sav.gov.vn) - Quy định của Ban Bí thư nêu rõ tổ chức, cá nhân có hành vi bao che, che giấu, không cung cấp thông tin, hồ sơ, tài liệu vi phạm của tổ chức đảng, đảng viên sẽ bị xử lý kỷ luật, xử lý hành chính hoặc xử lý hình sự.

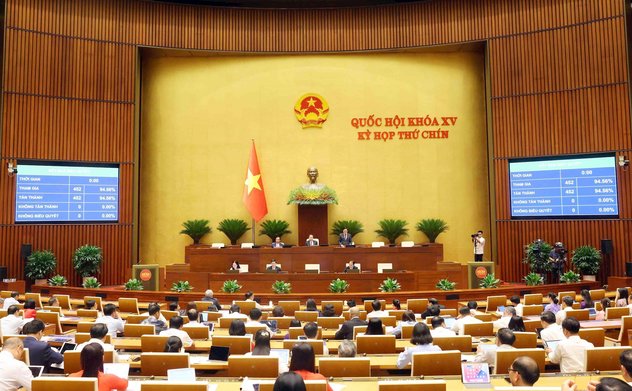
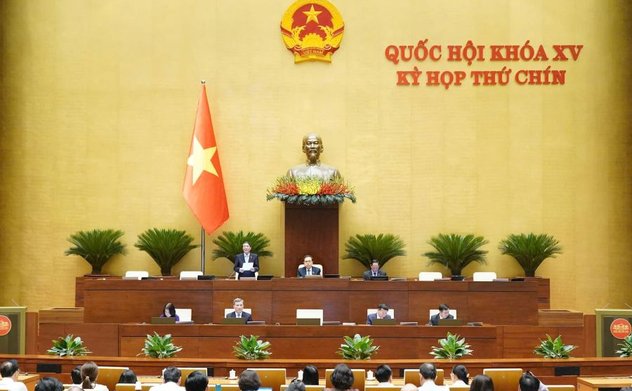
(sav.gov.vn) - Tại Kỳ họp thứ 9, Quốc hội khóa XV xem xét, thông qua Nghị quyết sửa đổi, bổ sung một số điều của Hiến pháp năm 2013. Để định hướng truyền thông, ngày 06/5/2025, Thường trực Hội đồng phối hợp phổ biến, giáo dục pháp luật Trung ương đã ban hành Công văn số 2459/HĐPH-PB&TG gửi các Bộ, cơ quan, tổ chức ở Trung ương và Hội đồng phối hợp phổ biến, giáo dục pháp luật các tỉnh, thành phố trực thuộc Trung ương về đẩy mạnh truyền thông dự thảo Nghị quyết này.
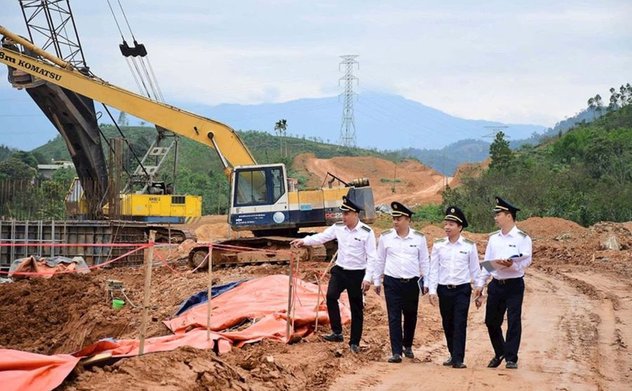
(sav.gov.vn) Trải qua hơn ba thập kỷ phát triển, Kiểm toán nhà nước (KTNN) đã khẳng định vai trò quan trọng trong giám sát, kiểm tra tài chính công và tài sản công, góp phần ngăn ngừa thất thoát, lãng phí và nâng cao hiệu quả sử dụng nguồn lực quốc gia. Qua các cuộc kiểm toán, KTNN đã phát hiện và kiến nghị xử lý tài chính hàng trăm nghìn tỷ đồng, nhưng điều đáng chú ý hơn đó là qua đó kiến nghị sửa đổi, bổ sung hoặc bãi bỏ hàng nghìn văn bản quy phạm pháp luật và văn bản quản lý trái pháp luật hoặc không còn phù hợp thực tiễn. Những nỗ lực này đã giúp bịt kín các lỗ hổng cơ chế, chính sách, phòng chống tham nhũng và nâng cao hiệu quả quản lý. Tuy nhiên, các văn bản quản lý nhà nước mà kiểm toán viên tiếp cận trong quá trình kiểm toán rất đa dạng, phức tạp, đòi hỏi quy trình đánh giá chặt chẽ, khoa học, dựa trên cơ sở pháp luật và tránh sự chủ quan, áp đặt.